Dưới đây là nội dung về việc hướng dẫn về thuế thu nhập cá nhân đối với lao động nghỉ việc theo Công văn 7455/TNI-QLDN1 năm 2026.
Dưới đây là nội dung về Dự thảo Quyết định quy định xếp loại và chi thu nhập tăng thêm đối với cán bộ công chức viên chức, người lao động tại TPHCM.
Mẫu số 03-3A/TNDN được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC áp dụng đối với thu nhập từ dự án đầu tư, thu nhập của doanh nghiệp được hưởng ưu đãi thuế thu nhập doanh nghiệp.
Dưới đây là nội dung hướng dẫn thuế thu nhập cá nhân đối với tiền lương tiền công theo Công văn 7214/DAN-QLDN2 năm 2026.
Mẫu số 03-3A/TNDN áp dụng đối với thu nhập từ dự án đầu tư, thu nhập của doanh nghiệp được hưởng ưu đãi thuế thu nhập doanh nghiệp (Kê khai theo từng tỉnh nơi người nộp thuế có trụ sở chính, đơn vị phụ thuộc/địa điểm kinh doanh khác tỉnh có thu nhập được hưởng ưu đãi đồng thời nộp Phụ lục này kèm tờ khai quyết toán thuế thu nhập doanh nghiệp số
Quy định về thuế TNCN đối với tiền lương ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép từ 1/1/2026 đã được quy định tại Luật Thuế thu nhập cá nhân 2025.
Nội dung Hướng dẫn nộp tờ khai quyết toán thuế TNCN số 02/CNKD-TNCN-QTT trên eTax Mobile áp dụng cho hộ kinh doanh, cá nhân kinh doanh thực hiện nộp thuế thu nhập cá nhân trên thu nhập tính thuế chi tiết các bước như sau:
Miễn thuế TNCN đối với thu nhập của hộ gia đình, cá nhân trực tiếp sản xuất sản phẩm cây trồng, chăn nuôi thực hiện theo Điều 21 Nghị định 253/2026/NĐ-CP.
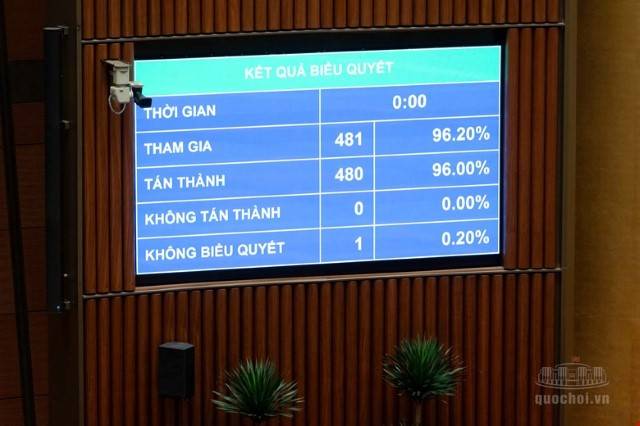
Chiều 24/8, tiếp tục chương trình Kỳ họp không thường lệ lần thứ Nhất, Quốc hội khoá XVI, dưới sự chủ trì của Chủ tịch Quốc hội Trần Thanh Mẫn, sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Thị Hồng, Quốc hội biểu quyết thông qua Nghị quyết của Quốc hội về giảm thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp đối với cá nhân và doanh nghiệp. Kết
Cá nhân nhận cổ tức bằng cổ phiếu thì thu nhập tính thuế TNCN xác định theo khoản 4 Điều 52 Nghị định 253/2026/NĐ-CP.
Theo đó, tiền lương, tiền công làm việc ban đêm, làm thêm giờ ngày Quốc khánh 2/9/2026 nếu đáp ứng quy định về điều kiện, thời gian làm việc thì được miễn thuế TNCN. Phần vượt mức quy định của pháp luật về lao động vẫn tính vào thu nhập chịu thuế TNCN.
Dưới đây là nội dung Công văn 3174/CT-CS năm 2026 về chính sách ưu đãi thuế thu nhập doanh nghiệp.
Theo đó, tiền lương, tiền công làm việc ban đêm, làm thêm giờ ngày Quốc khánh 2/9/2026 nếu đáp ứng quy định về điều kiện, thời gian theo pháp luật lao động thì được miễn thuế TNCN. Tổ chức, doanh nghiệp chi trả thu nhập phải lập bảng kê, thể hiện rõ thời gian làm đêm, làm thêm giờ và khoản tiền lương đã trả cho người lao động.
Doanh nghiệp có doanh thu 900 triệu đồng trong năm 2026 sẽ được miễn nộp thuế thu nhập doanh nghiệp theo quy định.
Dưới đây là một số điểm mới của Nghị định 164/2026/NĐ-CP về kiểm soát tài sản, thu nhập của người có chức vụ, quyền hạn trong cơ quan, tổ chức, đơn vị (có hiệu lực thi hành từ ngày 1/7/2026)
Mẫu đăng ký thay đổi thông tin người phụ thuộc có ủy quyền của cơ quan chi trả thu nhập là Mẫu số: 20-ĐKT-TH ban hành kèm Thông tư 90/2026/TT-BTC.
Hướng dẫn nộp thuế thu nhập cá nhân quý 2 năm 2026.
Các chi phí chi cho hoạt động nghiên cứu sản phẩm mới nhưng không thành công được trừ khi xác định thu nhập chịu thuế TNDN. Doanh nghiệp cần thực hiện theo quy định để được trừ.
Tiền thưởng KPI - Thưởng hiệu suất công việc do người sử dụng lao động trả cho người lao động là khoản thu nhập chịu thuế thu nhập cá nhân (thuế TNCN).
Trưởng phòng tại DNNN phải kê khai tài sản, thu nhập hằng năm nếu công tác ở các vị trí việc làm phụ trách trực tiếp: tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân.