Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) là Mẫu số 01/GTGT Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Theo đó, trọn bộ hồ sơ khai thuế GTGT đối với hoạt động sản xuất kinh doanh được quy định trong Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Thuế giá trị gia tăng là thuế tính trên giá trị tăng thêm của hàng hóa, dịch vụ phát sinh trong quá trình từ sản xuất, lưu thông đến tiêu dùng.
Mẫu 01/GTGT - Tờ khai thuế giá trị gia tăng (Áp dụng đối với người nộp thuế tính thuế theo phương pháp khấu trừ có hoạt động sản xuất kinh doanh) được quy định tại Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Từ 01/07/2026, Danh sách CÔNG TRÌNH SỬ DỤNG CHO MỤC ĐÍCH SẢN XUẤT CÔNG NGHIỆP (CÔNG TRÌNH CÔNG NGHIỆP) được quy định tại Phần II Phụ lục I ban hành kèm theo Nghị định 207/2026/NĐ-CP.
Sáng lập viên xây dựng phương án sản xuất, kinh doanh, dự thảo Điều lệ; chuẩn bị các điều kiện và triển khai các công việc để tổ chức hội nghị thành lập hợp tác xã.
hoạt động không đúng quy định,… là những nhóm phương tiện có tần suất hoạt động cao, góp phần quan trọng trong việc đáp ứng nhu cầu đi lại của người dân, phục vụ hoạt động sản xuất, kinh doanh và phát triển kinh tế - xã hội.
Gia hạn nộp thuế năm 2026 DN, HKD sản xuất kinh doanh nhiều ngành kinh tế khác nhau được quy định tại Điều 2 Nghị định 245/2026/NĐ-CP, cụ thể như sau:
Doanh nghiệp tôi là cơ sở sản xuất bàn ghế bằng gỗ có mua gỗ của các chủ rừng, khi mua bán tôi cần những hồ sơ, tài liệu gì để đảm bảo được quy định pháp luật?
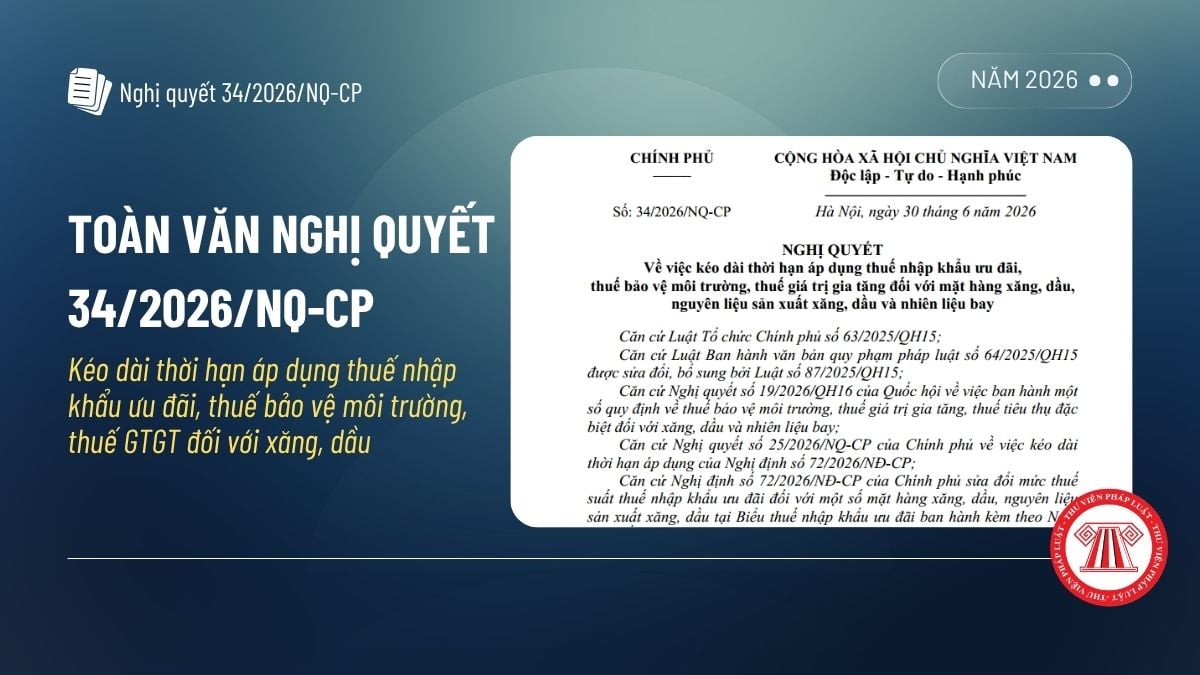
Cục Thuế đã ban hành Công điện 15/CĐ-CT năm 2026 về triển khai Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Bài viết trình bày tổng hợp mức xử phạt vi phạm quy định về sản xuất phim từ 15/5/2026 theo Nghị định 87/2026/NĐ-CP; đồng thời nêu quyền và nghĩa vụ của cơ sở điện ảnh sản xuất phim.
Chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập cho hoạt động sản xuất, kinh doanh của người nộp thuế không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp trong kỳ.
Vật liệu xây dựng mới là vật liệu xây dựng có tính năng kỹ thuật, công nghệ sản xuất hoặc phạm vi ứng dụng mới; được nghiên cứu, phát triển, sản xuất, sử dụng, đáp ứng yêu cầu về an toàn, chất lượng và môi trường theo quy định của pháp luật.
Bài viết trình bày chi tiết mức phạt vi phạm quy định về quảng cáo thuốc bảo vệ thực vật từ 15/5/2026 theo Điều 75 Nghị định 87/2026/NĐ-CP; đồng thời nêu trình tự thực hiện cấp và các trường hợp thu hồi Giấy chứng nhận đủ điều kiện sản xuất thuốc bảo vệ thực vật.
Ngày 01/07/2026, Thuế tỉnh Gia Lai ban hành Công văn 2975/GLA-NVDTPC năm 2026 về kéo dài thời hạn giảm thuế đối với mặt hàng xăng dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Tổng hợp 6 khoản thu nhập từ kinh doanh chịu thuế TNCN áp dụng từ kỳ tính thuế năm 2026 gồm: Thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật; Thu nhập từ hoạt động hành nghề độc lập của cá nhân có giấy phép hoặc chứng chỉ hành nghề và có đăng ký kinh doanh theo quy định của pháp luật; Thu nhập từ hoạt động
Tôi là đại diện một doanh nghiệp sản xuất tiêu thụ điện lớn tại khu công nghiệp. Tôi nghe nói Bộ Công Thương mới ban hành quy định về kế hoạch hành động tiết kiệm điện và phát triển điện mặt trời mái nhà. Xin hỏi doanh nghiệp tôi cần phải lưu ý những mục tiêu, thay đổi nào và có rủi ro gì nếu không cập nhật kịp thời?
Ngày 30/6/2026, Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Chính phủ ban hành Nghị quyết 34/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay.
Doanh nghiệp nộp thuế giá trị gia tăng theo phương pháp khấu trừ thuế bán sản phẩm chăn nuôi chỉ qua sơ chế thông thường cho các đối tượng như hộ, cá nhân sản xuất, kinh doanh, ... thì phải tính thuế giá trị gia tăng theo mức thuế suất 5%.