Hướng dẫn xuất hóa đơn GTGT dành cho tổ chức cho thuê tài chính cho thuê tài sản thuộc đối tượng chịu thuế từ 01/7/2026 theo điểm g khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP.
HKD, CNKD kinh doanh dịch vụ cho thuê phòng trọ (kinh doanh lưu trú) thì thực hiện kê khai thuế theo mẫu: Tờ khai 01/CNKD nếu doanh thu trên 1 tỷ/1 năm; Tờ khai 01/TKN-CNKD nếu doanh thu từ 1 tỷ/1 năm trở xuống.
Theo khoản 5 Điều 3 Thông tư 31/2026/TT-NHNN có quy định giải thích Hợp đồng cho thuê tài chính là gì.
Cá nhân cho thuê bất động sản trực tiếp thực hiện khai thuế thì được lựa chọn khai thuế hai lần trong năm tính thuế hoặc khai thuế một lần theo năm tính thuế.
Giấy tờ xác nhận quyền sở hữu, quyền sử dụng đối với tài sản cho thuê tài chính từ 15/8/2026 được quy định tại Điều 22 Thông tư 31/2026/TT-NHNN.
(Chinhphu.vn) - TP. Hà Nội yêu cầu người nộp thuế chủ động rà soát tình trạng mã số thuế, thực hiện đầy đủ nghĩa vụ thuế; không cho mượn, cho thuê, mua bán thông tin cá nhân, chữ ký số… để thành lập hoặc vận hành doanh nghiệp trái quy định.
Quy định thời hạn nộp thuế lần đầu cho thuế sử dụng đất phi nông nghiệp theo Điều 21 Nghị định 252/2026/NĐ-CP. Chi tiết dưới bài viết.
Quy định mới về Lãi suất cho thuê tài chính từ 15/8/2026 được quy định cụ thể tại Điều 7 Thông tư 31/2026/TT-NHNN.
Thuế cơ sở 13 TP Hà Nội đã có Công văn 19601/TCS13-NVDTPC năm 2026 về thực hiện đúng hạn các nghĩa vụ thuế của hộ kinh doanh, cá nhân kinh doanh trong tháng 7/2026. Trong đó có nội dung hướng dẫn nghĩa vụ kê khai thuế đối với hoạt động cho thuê bất động sản trong tháng 7/2026.
Cá nhân cho thuê bất động sản thì có được yêu cầu bên thuê kê khai và nộp thuế thay mình không thì tùy vào bên thuê là tổ chức hay cá nhân. Xem chi tiết dưới bài viết.
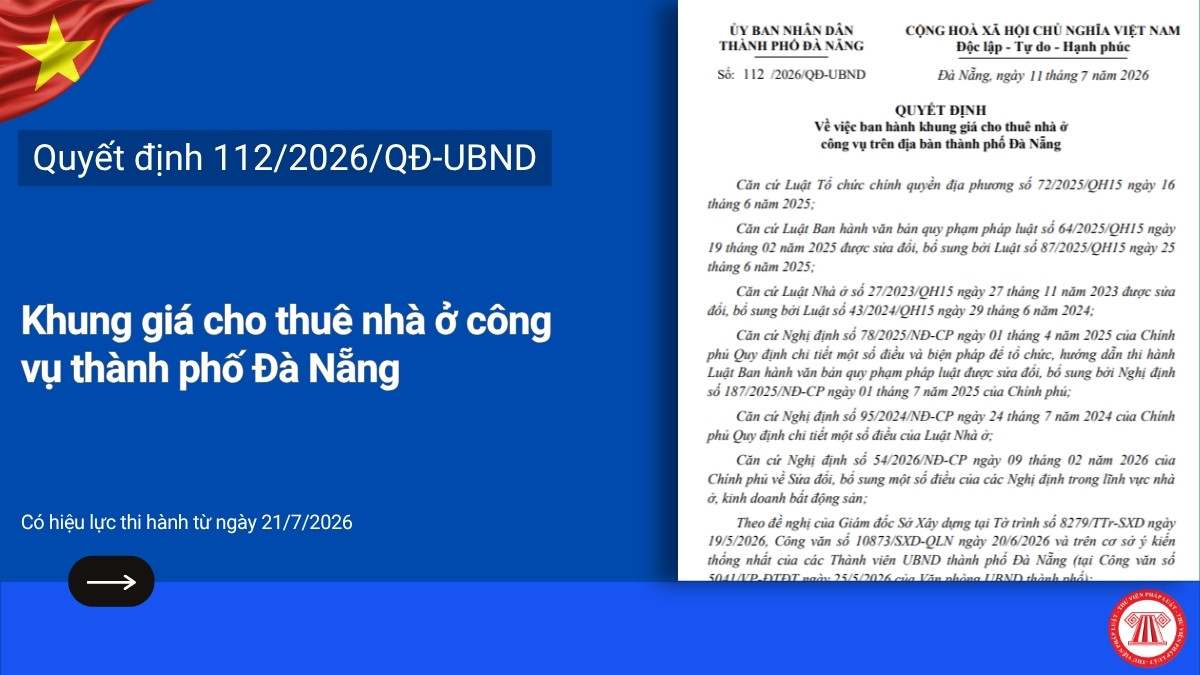
Ngày 11/7/2026, UBND thành phố Đà Nẵng đã có Quyết định 112/2026/QĐ-UBND ban hành khung giá cho thuê nhà ở công vụ trên địa bàn thành phố Đà Nẵng áp dụng từ ngày 21/7/2026.
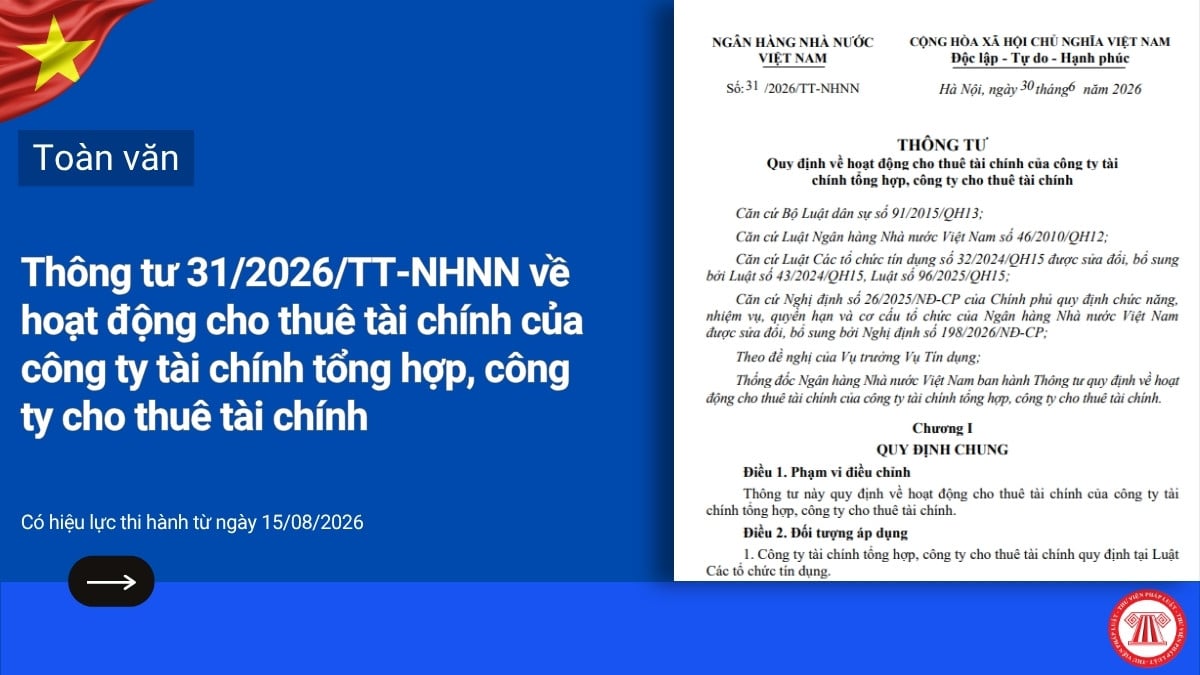
Ngày 30/6/2026, Ngân hàng Nhà nước Việt Nam đã có Thông tư 31/2026/TT-NHNN quy định về hoạt động cho thuê tài chính của công ty tài chính tổng hợp, công ty cho thuê tài chính có hiệu lực thi hành từ ngày 15/08/2026.
Từ 01/7/2026, Hộ kinh doanh cho thuê bất động sản không phải sử dụng hóa đơn điện tử theo quy định của Nghị định 254/2026/NĐ-CP.
Bộ Tư Pháp đã có Công văn 4908/BTP-BTTP hướng dẫn nghiệp vụ về đặt cọc, ủy quyền, cho thuê tài sản đang thế chấp. Xem chi tiết bên dưới.
Áp dụng thuế suất ưu đãi thuế TNDN 10% trong suốt thời gian hoạt động trong các trường hợp quy định tại khoản 2 Điều 19 Nghị định 320/2025/NĐ-CP.
Chính thức hộ kinh doanh, CNKD có thu nhập từ hoạt động cho thuê nhà (hoạt động cho thuê bất động sản) từ 01/7/2026 không phải sử dụng hóa đơn điện tử.
Sau đây là hướng dẫn kê khai thuế chi tiết đối với cá nhân có nhiều tài sản cho thuế. Xem cụ thể kê khai thuế cho thuê tài sản cập nhật theo quy định mới nhất tại bài viết sau.
Hợp đồng môi giới bất động sản (hợp đồng môi giới nhà đất) là thỏa thuận giữa bên môi giới và khách hàng (bên bán/cho thuê hoặc bên mua/thuê) liên quan đến bất động sản.
Hợp đồng cho thuê căn hộ trong nhà chung cư tại TP Hồ Chí Minh không bắt buộc công chứng, chứng thực theo Quyết định 19/2026/QĐ-UBND của UBND Thành phố Hồ Chí Minh.
Tờ khai thuế đối với hoạt động cho thuê bất động sản được thực hiện theo Mẫu 01 BĐS ban hành kèm theo Thông tư 50/2026/TT-BTC. Sau đây là hướng dẫn khai từng chỉ tiêu chi tiết.