Mẫu số 12 QTDA Thông tư 73 2026 PHIẾU GIAO NHẬN Hồ sơ quyết toán vốn đầu tư dự án từ ngày 01/7/2026?
Mẫu số 12 QTDA PHIẾU GIAO NHẬN Hồ sơ quyết toán vốn đầu tư dự án được ban hành kèm theo Thông tư 73/2026/TT-BTC.
Tải về Mẫu số 12 QTDA PHIẾU GIAO NHẬN Hồ sơ quyết toán vốn đầu tư dự án
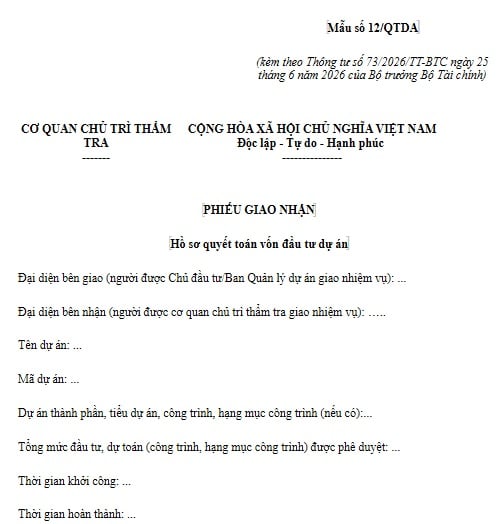
Mẫu số 12 QTDA Thông tư 73 2026 TT BTC
>> Mẫu văn bản bổ sung hoàn thiện hồ sơ tài liệu quyết toán hợp đồng dự án từ 01/7/2026?
Mẫu số 12 QTDA Thông tư 73 2026 PHIẾU GIAO NHẬN Hồ sơ quyết toán vốn đầu tư dự án từ ngày 01/7/2026? (Hình từ Internet)
Hồ sơ trình phê duyệt quyết toán vốn đầu tư dự án theo Nghị định 193/2026/NĐ-CP từ ngày 01/7/2026?
Hồ sơ trình phê duyệt quyết toán vốn đầu tư dự án được quy định tại Điều 19 Nghị định 193/2026/NĐ-CP, cụ thể như sau:
(1) Cơ quan chủ trì thẩm tra quyết toán lập hồ sơ trình duyệt quyết toán vốn đầu tư dự án để trình người có thẩm quyền phê duyệt quyết toán sau khi đã thẩm tra xong quyết toán (hồ sơ gửi trực tiếp hoặc qua dịch vụ bưu chính công ích theo quy định của Thủ tướng Chính phủ, qua thuê dịch vụ của doanh nghiệp, cá nhân hoặc qua ủy quyền theo quy định của pháp luật hoặc chương trình quản lý văn bản và điều hành theo quy định). Hồ sơ trình phê duyệt quyết toán gồm:
- Báo cáo kết quả thẩm tra quyết toán.
- Dự thảo quyết định phê duyệt quyết toán (dự án, dự án thành phần, tiểu dự án độc lập, công trình, hạng mục công trình).
- Hồ sơ thẩm tra quyết toán của cơ quan chủ trì thẩm tra khi người có thẩm quyền phê duyệt quyết toán yêu cầu.
(2) Báo cáo kết quả thẩm tra quyết toán gồm các nội dung chính sau:
- Khái quát toàn bộ dự án, những vấn đề đã được cấp có thẩm quyền quyết định trong quá trình đầu tư thực hiện dự án.
- Tóm tắt kết quả thẩm tra theo đúng trình tự thẩm tra quy định tại Nghị định này.
- Kiến nghị giá trị phê duyệt quyết toán vốn đầu tư dự án.
- Kiến nghị giải quyết các tồn tại về vốn đầu tư, tài sản và công nợ, vật tư, vật liệu, thiết bị tồn đọng sau khi quyết toán vốn đầu tư dự án.
(3) Quyết định phê duyệt quyết toán được gửi cho các cơ quan, đơn vị: chủ đầu tư, cơ quan quản lý cấp trên của chủ đầu tư, cơ quan thanh toán (hoặc cơ quan được ủy quyền kiểm soát, thanh toán đối với dự án đầu tư bí mật nhà nước của Bộ Quốc phòng, Bộ Công an), người có thẩm quyền quyết định phê duyệt đầu tư dự án, cơ quan chủ trì thẩm tra quyết toán và gửi Thủ tướng Chính phủ, Bộ Tài chính (đối với dự án quan trọng quốc gia, dự án do Thủ tướng Chính phủ quyết định đầu tư).
Quản lý, sử dụng chi phí thẩm tra phê duyệt quyết toán như thế nào?
Căn cứ theo khoản 2 Điều 20 Nghị định 193/2026/NĐ-CP quy định quản lý, sử dụng chi phí thẩm tra, phê duyệt quyết toán như sau:
- Cơ quan chủ trì thẩm tra quyết toán căn cứ quy định tại khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP và hồ sơ trình thẩm tra, phê duyệt quyết toán của chủ đầu tư gửi tới, có trách nhiệm xác định cụ thể chi phí thẩm tra, phê duyệt quyết toán, trên cơ sở đó gửi văn bản đề nghị chủ đầu tư thanh toán chi phí thẩm tra, phê duyệt quyết toán.
+ Đối với dự án được bố trí kế hoạch năm cuối nhưng chủ đầu tư đang trong thời gian lập hồ sơ quyết toán theo quy định tại Điều 21 Nghị định 193/2026/NĐ-CP, cơ quan chủ trì thẩm tra quyết toán căn cứ chi phí thẩm tra, phê duyệt quyết toán được duyệt hoặc điều chỉnh của dự án hoặc dự toán (nếu có) để đề nghị chủ đầu tư thanh toán chi phí thẩm tra, phê duyệt quyết toán.
+ Cơ quan chủ trì thẩm tra quyết toán căn cứ quy định tại khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP và hồ sơ trình thẩm tra, phê duyệt quyết toán của chủ đầu tư gửi tới, có trách nhiệm xác định cụ thể chi phí thẩm tra, phê duyệt quyết toán, trường hợp số tiền chủ đầu tư đã thanh toán vượt so với chi phí thẩm tra, phê duyệt quyết toán được hưởng theo quy định, cơ quan chủ trì thẩm tra quyết toán chuyển trả chủ đầu tư số tiền đã thanh toán vượt để giảm trừ giá trị quyết toán của dự án.
Chủ đầu tư đề nghị cơ quan thanh toán thanh toán cho cơ quan chủ trì thẩm tra quyết toán theo văn bản đề nghị của cơ quan chủ trì thẩm tra quyết toán và chi phí thẩm tra, phê duyệt quyết toán được xác định tại khoản 1 Điều 20 Nghị định 193/2026/NĐ-CP
- Nội dung chi cho công tác thẩm tra và phê duyệt quyết toán gồm:
+ Chi trực tiếp cho công tác thẩm tra quyết toán, phê duyệt quyết toán theo hình thức khoán chi hoặc theo thời gian thẩm tra và phê duyệt quyết toán tối đa của dự án quy định tại Điều 21 Nghị định 193/2026/NĐ-CP
+ Chi trả cho các chuyên gia hoặc tổ chức tư vấn thực hiện thẩm tra quyết toán trong trường hợp cơ quan chủ trì thẩm tra quyết toán ký kết hợp đồng với các chuyên gia hoặc thuê tổ chức tư vấn;
+ Chi công tác phí, văn phòng phẩm, dịch thuật, in ấn, hội nghị, hội thảo, mua sắm máy tính hoặc trang thiết bị phục vụ công tác thẩm tra và phê duyệt quyết toán;
+ Các khoản chi khác có liên quan đến công tác thẩm tra quyết toán, phê duyệt quyết toán.
- Căn cứ chi phí thẩm tra, phê duyệt quyết toán và nội dung chi quy định tại điểm b khoản 2 Điều 20 Nghị định 193/2026/NĐ-CP cơ quan chủ trì thẩm tra quyết toán xây dựng quy chế chi tiêu cho công tác thẩm tra và phê duyệt quyết toán, trình thủ trưởng cơ quan quản lý cấp trên trực tiếp xem xét, quyết định phê duyệt để làm cơ sở thực hiện hằng năm cho đến khi quy chế được điều chỉnh, bổ sung (nếu có).
- Nguồn thu từ chi phí thẩm tra, phê duyệt quyết toán không phải thực hiện trích nguồn cải cách tiền lương; không hạch toán chung và không quyết toán chung với nguồn kinh phí quản lý hành chính hằng năm của cơ quan chủ trì thẩm tra, phê duyệt quyết toán. Chi phí thẩm tra, phê duyệt quyết toán nếu chưa sử dụng hết trong năm, được phép chuyển sang năm sau để thực hiện.
Trên cơ sở nguồn thu và nội dung chi quy định tại khoản 2 Điều 20 Nghị định 193/2026/NĐ-CP, cơ quan chủ trì thẩm tra quyết toán lập ủy nhiệm chi (Mẫu số 05.b/TT ban hành kèm theo Nghị định 254/2025/NĐ-CP) để đề nghị thanh toán chi phí thẩm tra, phê duyệt quyết toán theo các nội dung chi quy định tại điểm b khoản 2 Điều 20 Nghị định 193/2026/NĐ-CP gửi cơ quan thanh toán để thanh toán. Cơ quan chủ trì thẩm tra quyết toán không phải gửi chứng từ chi, hợp đồng, hóa đơn mua sắm đến cơ quan thanh toán.
Căn cứ đề nghị của cơ quan chủ trì thẩm tra quyết toán, cơ quan thanh toán thực hiện thanh toán chi phí thẩm tra, phê duyệt quyết toán cho cơ quan chủ trì thẩm tra quyết toán.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];