Mẫu số 03/DT-QLDA Mẫu Dự toán thu chi quản lý dự án theo Thông tư 79/2026/TT-BTC từ ngày 01/7/2026?
Mẫu số 03/DT-QLDA Mẫu Dự toán thu chi quản lý dự án được ban hành kèm theo theo Danh mục Mẫu biểu Thông tư 79/2026/TT-BTC.
Tải về Mẫu số 03 DT QLDA Mẫu Dự toán thu chi quản lý dự án
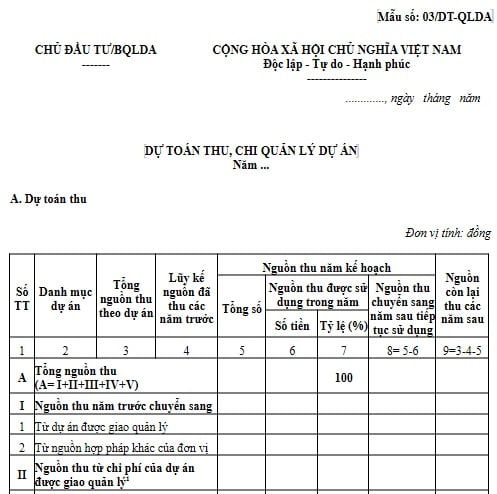
Mẫu số 03 DT QLDA Mẫu Dự toán thu chi quản lý dự án
Ghi chú:
- Chi khen thưởng (STT 5 Mục I phần B): Thực hiện theo quy định của pháp luật về thi đua khen thưởng.
- Chi phúc lợi tập thể (STT 6 Mục I phần B): Thực hiện theo pháp luật về phúc lợi tập thể.
- Chi mua sắm tài sản phục vụ quản lý (STT 16 Mục I phần B) chỉ có ở BQLDA nhóm I và BQLDA nhóm II chưa có Quỹ phát triển hoạt động sự nghiệp.
- NSNN cấp cho chi thường xuyên (Mục II phần B) chỉ có ở BQLDA nhóm II.
- NSNN cấp cho chi không thường xuyên (Mục III phần B) chỉ có ở BQLDA nhóm II.
>> Quy định về Quản lý công tác thiết kế xây dựng từ ngày 01/7/2026 theo Nghị định 217/2026/NĐ-CP?

Mẫu số 03/DT-QLDA Mẫu Dự toán thu chi quản lý dự án theo Thông tư 79/2026/TT-BTC từ 01/7/2026? (Hình từ Internet)
Quy định về Dự toán thu, chi hằng năm của chủ đầu tư, BQLDA theo Thông tư 79/2026/TT-BTC?
Căn cứ theo Điều 7 Thông tư 79/2026/TT-BTC quy định về Dự toán thu, chi hằng năm của chủ đầu tư, BQLDA cụ thể như sau:
(1) Căn cứ điều kiện cụ thể của dự án, chủ đầu tư quyết định việc lập và phê duyệt 01 dự toán chung cho cả chủ đầu tư và BQLDA sử dụng hoặc lập và duyệt 02 dự toán riêng cho chủ đầu tư và BQLDA để thuận lợi trong công tác quản lý, sử dụng.
- Trường hợp lập dự toán chung cho cả chủ đầu tư và BQLDA sử dụng, cần xác định rõ các nội dung chi của chủ đầu tư và các nội dung chi của BQLDA.
(2) Hằng năm, chủ đầu tư, BQLDA căn cứ thời gian thực hiện dự án, hình thức tổ chức quản lý dự án, quy mô và đặc điểm nhiệm vụ công việc quản lý dự án, các chế độ chính sách có liên quan để xác định chi phí quản lý dự án của từng dự án cho phù hợp với khối lượng nhiệm vụ, công việc quản lý dự án trong năm và chịu trách nhiệm về nội dung này.
- Các khoản thu từ chi phí của dự án được giao quản lý theo quyết định của cấp có thẩm quyền được hạch toán vào vốn của dự án đó.
- Chủ đầu tư, BQLDA có trách nhiệm đảm bảo đủ chi phí quản lý dự án để tổ chức, thực hiện quản lý dự án cho đến khi dự án được phê duyệt quyết toán vốn đầu tư dự án theo quy định.
(3) Dự toán thu, chi hằng năm được lập theo quy định tại Mẫu số 03/DT-QLDA ban hành kèm theo Thông tư 79/2026/TT-BTC.
(4) Dự toán chi của Chủ đầu tư, BQLDA bao gồm chi phí giám sát, đánh giá đầu tư theo quy định tại Nghị định 19/2026/NĐ-CP ngày 14 tháng 01 năm 2026 của Chính phủ quy định về trình tự, thủ tục thẩm định dự án quan trọng quốc gia và giám sát, đánh giá đầu tư.
- Trường hợp chủ đầu tư, BQLDA thuê đơn vị tư vấn độc lập thực hiện công tác giám sát, đánh giá đầu tư theo quy định, chi phí thuê tư vấn giám sát, đánh giá đầu tư phải được hạch toán vào khoản mục chi phí thuê tư vấn ngoài (GT) và không được tính vào dự toán chi thường xuyên tự thực hiện của chủ đầu tư, BQLDA.
Căn cứ lập dự toán thu, chi và Lập dự toán thu như thế nào theo Thông tư 79/2026/TT-BTC?
Căn cứ theo Điều 5 và Điều 6 Thông tư 79/2026/TT-BTC quy định về căn cứ lập dự toán thu, chi và Lập dự toán thu cụ thể như sau:
Căn cứ lập dự toán thu, chi (Điều 5 Thông tư 79/2026/TT-BTC)
(1) Quyết định thành lập BQLDA theo quy định của pháp luật.
(2) Quyết định phê duyệt chủ trương đầu tư, quyết định phê duyệt dự án, quyết định phê duyệt dự toán và các Quyết định điều chỉnh (nếu có).
(3) Dự toán chi phí cho công tác chuẩn bị đầu tư (đối với các khoản thu và chi phí quản lý dự án trong giai đoạn chuẩn bị đầu tư).
(4) Nguồn thu và phân chia nguồn thu quản lý dự án theo quy định tại Điều 2, lập dự toán thu theo quy định tại Điều 6 Thông tư 79/2026/TT-BTC.
- Trường hợp đến thời điểm lập dự toán chưa xác định được cụ thể, chủ đầu tư, BQLDA căn cứ vào tình hình thực tế để dự kiến nguồn thu và chịu trách nhiệm về nội dung này.
(5) Bảng tính tiền lương năm của từng người lao động tham gia quản lý dự án theo Mẫu số 02/DT-QLDA ban hành kèm theo Thông tư 79/2026/TT-BTC.
(6) Các quy định về trích chi phí và quản lý tài chính đối với chủ đầu tư, BQLDA theo pháp luật hiện hành.
(7) Quy chế chi tiêu nội bộ của đơn vị được xây dựng, ban hành theo đúng quy định của pháp luật.
(8) Các căn cứ khác của dự án (nếu có).
Lập dự toán thu (Điều 6 Thông tư 79/2026/TT-BTC)
Dự toán thu bao gồm các khoản thu theo quy định tại Điều 2 Thông tư 79/2026/TT-BTC; trong đó nguồn thu từ chi phí của từng dự án được giao quản lý được thực hiện như sau:
BQLDA theo quy định tại Điều 4 Thông tư 79/2026/TT-BTC xác định nguồn thu từ chi phí do mình thực hiện của từng dự án được giao quản lý, trên cơ sở đó xây dựng dự toán thu để triển khai quản lý dự án cho các năm và lập Mẫu số 01(i)/DT-QLDA - Bảng tính chi phí tư vấn, quản lý dự án; (i) sẽ chạy từ 1 đến n đối với trường hợp được giao quản lý nhiều dự án, cụ thể như sau:
GQLDA (CĐT) = GQLDA + GTV + GK - GT |
GQLDA (CĐT): chi phí quản lý dự án phần do chủ đầu tư, BQLDA được sử dụng theo từng dự án trong suốt quá trình quản lý dự án.
GQLDA: chi phí quản lý dự án của dự án được xác định theo quy định của cơ quan có thẩm quyền.
GTV: chi phí tư vấn của dự án do chủ đầu tư, BQLDA tự thực hiện được xác định theo quy định của cơ quan có thẩm quyền.
GK: chi phí khác do chủ đầu tư, BQLDA được phép thực hiện theo quy định của pháp luật.
GT: chi phí mà chủ đầu tư, BQLDA cần phải thuê để thực hiện trong quá trình quản lý dự án.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];