Điểm mới Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá ra sao?
Ngày 01/7/2026, Bộ Tài chính ban hành Thông tư 93/2026/TT-BTC quy định việc in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá.
Điểm mới Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá dưới đây:
Căn cứ Công văn 5162/CT-CS năm 2026 về việc giới thiệu nội dung mới tại Thông tư 93/2026/TT-BTC.
TẢI VỀ Công văn 5162/CT-CS năm 2026
Tổng hợp điểm mới Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá
I/ Bổ sung nhiều quy định về Tem điện tử và dán tem điện tử (Điều 3 Thông tư 93/2026/TT-BTC)
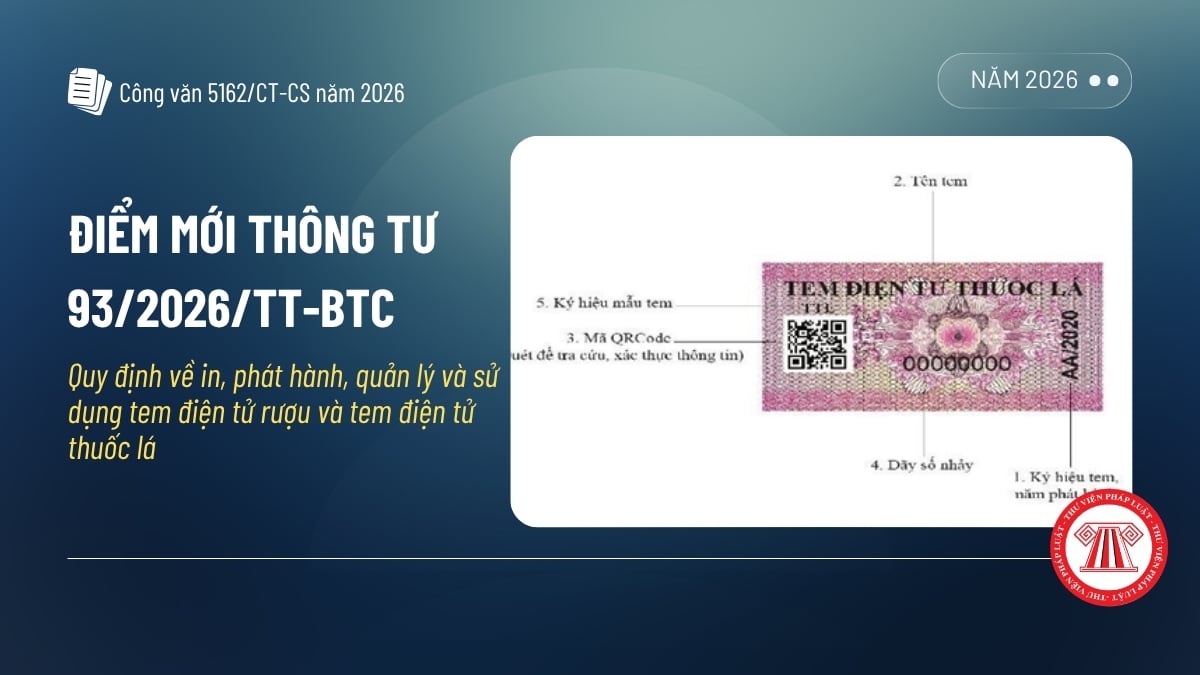
(i) Bổ sung quy định: Mã QR trên tem điện tử phải bảo đảm khả năng đọc, tra cứu, xác thực bằng phương tiện kỹ thuật phù hợp.
(ii) Bổ sung quy định: Việc dán tem điện tử phải bảo đảm các thông tin nhận diện trên tem không bị che khuất, tẩy xóa, làm biến dạng hoặc làm mất khả năng tra cứu, xác thực thông tin tem trong điều kiện lưu thông, bảo quản, vận chuyển thông thường của sản phẩm.
(iii) Bỏ quy định đối với rượu sản xuất để tiêu thụ trong nước, tổ chức cá nhân phải có Giấy phép sản xuất rượu (bao gồm Giấy phép sản xuất rượu thủ công nhằm mục đích kinh doanh, Giấy phép sản xuất rượu công nghiệp) để phù hợp với quy định tại Nghị quyết 66.17/2026/NQ-CP ngày 15/5/2026 của Chính phủ.
(iv) Bổ sung quy định về quản lý dữ liệu tem điện tử
Cục Thuế thực hiện quản lý dữ liệu tem điện tử rượu, tem điện tử thuốc lá sản xuất để tiêu thụ trong nước. Cục Hải quan thực hiện quản lý dữ liệu tem điện tử thuốc lá nhập khẩu, tem điện tử rượu nhập khẩu;
Cơ quan thuế các cấp, cơ quan hải quan các cấp thực hiện quản lý, tra cứu, khai thác, sử dụng dữ liệu tem điện tử theo phân quyền của Cục Thuế, Cục Hải quan; phối hợp, cung cấp thông tin về tem điện tử với các cơ quan, đơn vị có chức năng, nhiệm vụ liên quan nhằm phục vụ công tác quản lý;
Việc quản lý dữ liệu tem điện tử rượu, tem điện tử thuốc lá phải bảo đảm tính duy nhất của mã quản lý tem điện tử, khả năng tra cứu tem điện tử theo phạm vi quản lý của cơ quan thuế, cơ quan hải quan;
Việc quản lý, khai thác, tra cứu, xác thực và chia sẻ dữ liệu tem điện tửphải bảo đảm an toàn thông tin, bảo mật dữ liệu, an ninh mạng, phân quyền truy cập và lưu vết xử lý dữ liệu theo quy định của pháp luật.
II/ Quản lý tem điện tử rượu và tem điện tử thuốc lá sản xuất để tiêu thụ trong nước (Điều 6 Thông tư 93/2026/TT-BTC)
(i) Sửa đổi quy định: Khi doanh nghiệp, tổ chức, cá nhân xuất tem điện tửcho bộ phận sản xuất thì doanh nghiệp, tổ chức, cá nhân phải quét mã QR gắn trên thùng tem điện tử hoặc block tem điện tử hoặc tem điện tử, đồng thời nhập các dữ liệu: tên hàng hóa, thời gian sản xuất (theo ngày/tháng/năm hoặc tháng/năm), đơn vị đo lường (lít/chai đối với rượu, điếu/bao đối với thuốc lá), đơn giá bán sản phẩm (hoặc đơn giá bán sản phẩm tạm tính trong trường hợp chưa xác định được đơn giá), để đảm bảo kết nối thông tin về dữ liệu tem điện tử được truyền đến Hệ thống thông tin quản lý thuế. Trường hợp doanh nghiệp, tổ chức, cá nhân phát hiện dữ liệu tem điện tử đã quét có sai sót, cần điều chỉnh thì tổ chức, cá nhân, doanh nghiệp thực hiện điều chỉnh lại dữ liệu tem điện tửđã quét.
(ii) Bổ sung quy định: Trường hợp Hệ thống thông tin quản lý thuế gặp lỗi kỹ thuật chưa tiếp nhận được dữ liệu thông tin của tem điện tử đã dán, Cục Thuế có trách nhiệm thông báo trên Hệ thống thông tin quản lý thuế. Trong thời hạn 02 ngày làm việc kể từ ngày Cục Thuế có thông báo Hệ thống thông tin quản lý thuế hoạt động bình thường trở lại, doanh nghiệp, tổ chức, cá nhân thực hiện chuyển dữ liệu thông tin của tem điện tử đã dán đến cơ quan thuế và không bị xác định là hành vi chậm gửi dữ liệu tem điện tử.
(iii) Bổ sung quy định: Trường hợp mất, cháy tem điện tử rượu, tem điện tử thuốc lá: doanh nghiệp, tổ chức, cá nhân lập biên bản xác định thời gian, địa điểm xảy ra việc mất, cháy tem, có xác nhận của chính quyền địa phương cấp xã nơi xảy ra việc mất, cháy tem và thực hiện lưu biên bản tại doanh nghiệp, tổ chức, cá nhân.
(iv) Sửa đổi thời hạn báo cáo mất, cháy tem điện tử, thời hạn hủy tem điện tử trong trường hợp tìm lại được tem điện tử đã mất, thời hạn thông báo kết quả hủy tem điện tử từ 05 ngày làm việc xuống 03 ngày làm việc.
(v) Sửa đổi quy định: Các thông tin của tem điện tử rượu, tem điện tửthuốc lá hiển thị khi tra cứu bao gồm: tên loại tem, ký hiệu mẫu số, ký hiệu tem; dãy số nhảy tem; tên, mã số thuế của đơn vị sản xuất sản phẩm thuốc lá, sản xuất rượu; tên cơ quan thuế bán tem điện tử, ngày bán tem điện tử; tên hàng hóa; thời gian sản xuất (ngày/tháng/năm hoặc tháng/năm); đơn vị đo lường (lít/chai đối với rượu, điếu/bao đối với thuốc lá).
III/ Điều khoản chuyển tiếp (khoản 2 Điều 9 Thông tư 93/2026/TT-BTC)
Tem điện tử rượu, rợu, tem điện tử thuốc lá đã được phát hành, in theo mẫu quy định tại Thông tư 23/2021/TT-BTC ngày 30 tháng 3 năm 2021 của Bộ trưởng Bộ Tài chính được tiếp tục sử dụng cho đến khi sử dụng hết.
IV/ Phụ lục
Phụ lục I quy định về mẫu tem điện tử dán lên sản phẩm thuốc lá sản xuất để tiêu thụ trong nước; Phụ lục II quy định về mẫu tem điện tử dán lên sản phẩm rượu sản xuất để tiêu thụ trong nước: bổ sung một số tiêu chuẩn kỹ thuật của tem, kỹ thuật in tem phải đảm bảo tính bảo an, có khả năng chống làm giả.
*Trên đây là thông tin tổng hợp điểm mới Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá!
Điểm mới Thông tư 93/2026/TT-BTC về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá ra sao? (Hình ảnh Internet)
Nguyên tắc quản lý, sử dụng tem điện tử từ ngày 01/7/2026 như thế nào?
Căn cứ Điều 4 Thông tư 93/2026/TT-BTC quy định nguyên tắc quản lý, sử dụng tem điện tử từ ngày 01/7/2026 như sau:
- Nguyên tắc quản lý:
+ Cục Hải quan thực hiện in, phát hành tem điện tử thuốc lá nhập khẩu, tem điện tử rượu nhập khẩu và thực hiện bán tem điện tử thuốc lá nhập khẩu, tem điện tử rượu nhập khẩu cho các doanh nghiệp, tổ chức được phép nhập khẩu sản phẩm thuốc lá, sản phẩm rượu hoặc được mua hàng tịch thu, bán đấu giá của cơ quan có thẩm quyền theo quy định;
+ Cục Thuế thực hiện in, phát hành tem điện tử thuốc lá sản xuất để tiêu thụ trong nước, tem điện tử rượu sản xuất để tiêu thụ trong nước và thực hiện bán tem điện tử thuốc lá sản xuất để tiêu thụ trong nước, tem điện tử rượu sản xuất để tiêu thụ trong nước cho các tổ chức, cá nhân theo quy định của pháp luật;
+ Doanh nghiệp, tổ chức, cá nhân sản xuất hoặc nhập khẩu sản phẩm rượu, sản phẩm thuốc lá hoàn toàn chịu trách nhiệm về quản lý, sử dụng, truyền các dữ liệu thông tin tem điện tử đến cơ quan quản lý theo quy định.
- Nguyên tắc sử dụng tem điện tử của tổ chức, cá nhân:
+ Sử dụng tem điện tử đúng mục đích, đúng đối tượng theo quy định tại Thông tư 93/2026/TT-BTC;
+ Không trao đổi, mua, bán, vay, mượn tem điện tử;
+ Không cố ý làm mất, làm hư hỏng tem điện tử.
Xử lý vi phạm về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá ra sao?
Căn cứ Điều 8 Thông tư 93/2026/TT-BTC quy định xử lý vi phạm về in, phát hành, quản lý và sử dụng tem điện tử rượu và tem điện tử thuốc lá như sau:
- Doanh nghiệp nhập khẩu rượu, tổ chức, cá nhân sản xuất rượu trong nước, doanh nghiệp nhập khẩu sản phẩm thuốc lá, doanh nghiệp sản xuất sản phẩm thuốc lá trong nước làm mất, cháy, hỏng tem điện tử; không thực hiện đúng các quy định về báo cáo, hủy tem điện tử với cơ quan thuế, cơ quan hải quan bị xử phạt theo mức quy định tại Nghị định 125/2020/NĐ-CP của Chính phủ quy định xử phạt vi phạm hành chính về thuế, hóa đơn được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP và Nghị định 310/2025/NĐ-CP.
Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];