- Công văn 7657/CT-TCCB hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc ra sao?
- Giảm tài khoản kế toán từ 49 xuống 22 tài khoản theo dự thảo Thông tư thay thế Thông tư 133 ra sao?
- Nguyên tắc lập và trình bày báo cáo tài chính khi thay đổi kỳ kế toán theo Thông tư 133 là gì?
Công văn 7657/CT-TCCB hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc ra sao?
Ngày 14/10/2026, Cục thuế đã có Công văn 7657/CT-TCCB 2026 hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc.
TẢI VỀ Công văn 7657/CT-TCCB 2026
Theo đó, Công văn 7657/CT-TCCB năm 2026 hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc, cụ thể như sau:
Cục Thuế nhận được Công văn 350/CV-CLB 2026 của Câu lạc bộ Kế toán trưởng toàn quốc về việc đề nghị hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc chuyên đề tháng 10/2026, cụ thể như sau:
Nhằm tăng cường hoạt động, cập nhật xu hướng chuyển đổi số, chia sẻ kinh nghiệm quản trị tài chính – kế toán, nâng cao năng lực quản lý dữ liệu và kiểm soát rủi ro. Câu lạc bộ Kế toán trưởng toàn quốc tổ chức sinh hoạt chuyên môn tháng 10/2026 với chủ đề: “Công nghệ và chuyển đổi quản trị: Vai trò mới của kế toán trưởng trong doanh nghiệp và đơn vị hành chính sự nghiệp":
- Thời gian dự kiến: từ 08h00 đến 11h30, thứ Bảy, ngày 24/10/2026.
+ Địa điểm: Tập đoàn MISA - Phòng Đào tạo, Tòa nhà 789, số 147 đường Hoàng Quốc Việt, phường Nghĩa Đô, thành phố Hà Nội.
+ Hình thức: Trực tiếp kết hợp trực tuyến (Hybrird). Đường link tham dự trực tuyến sẽ được Ban Tổ chức gửi tới đại biểu đăng ký tham dự trước chương trình qua nhóm Zalo/Email.
+ Phí tham dự: Miễn phí.
- Đối tượng: Kế toán trưởng, Giám đốc tài chính, kế toán viên, cán bộ tài chính-kế toán tại doanh nghiệp, đơn vị hành chính sự nghiệp và hội viên Câu lạc bộ.
- Diễn giả chính: ông Lê Hồng Quang - Tổng Giám đốc Tập đoàn MISA. Chương trình có sự tham gia của đại diện Hiệp hội Kế toán và Kiểm toán Việt Nam; đại diện cơ quan QLNN trong lĩnh vực tài chính, thuế, kế toán; chuyên gia chuyển đổi số, công nghệ tài chính – kế toán, tư vấn thuế, kiểm soát nội bộ và quản trị rủi ro.
- Đăng ký và đầu mối liên hệ: đề nghị gửi danh sách hoặc xác nhận tham gia trước 17h00 ngày 23/10/2026 qua:

Công văn 7657/CT-TCCB hỗ trợ kết nối chuyển thư mời tới các đơn vị, hội viên tham dự sinh hoạt CLB Kế toán trưởng toàn quốc ra sao? (Hình từ Internet)
Giảm tài khoản kế toán từ 49 xuống 22 tài khoản theo dự thảo Thông tư thay thế Thông tư 133 ra sao?
Vừa qua, Bộ Tài chính đã công bố dự thảo Thông tư hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa dự kiến thay thế Thông tư 133/2016/TT-BTC.
TẢI VỀ Dự thảo Thông tư thay thế Thông tư 133/2016
Theo đó, giảm tài khoản kế toán từ 49 xuống 22 tài khoản theo dự thảo Thông tư thay thế Thông tư 133, cụ thể như sau:
Danh mục hệ thống tài khoản kế toán hướng dẫn tại Phụ lục I kèm theo dự thảo Thông tư đã được rút gọn hơn so với quy định tại Thông tư 133, hướng dẫn theo hướng đơn giản hóa để phù hợp với đặc điểm sản xuất kinh doanh cũng như trình độ của doanh nghiệp nhỏ và vừa.
Thông tư 133 hiện nay đang quy định danh mục hệ thống tài khoản kế toán áp dụng cho doanh nghiệp nhỏ và vừa là 49 tài khoản kế toán cấp 1, chưa bao gồm các tài khoản cấp 2. Hệ thống tài khoản kế toán theo Thông tư 133 được xây dựng trên cơ sở Thông tư 200/2014/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp (Thông tư 200).
Mặc dù đã được thiết kế đơn giản hóa cho công việc kế toán, giúp các doanh nghiệp nhỏ và vừa dễ dàng hạch toán và lập báo cáo tài chính mà không cần quá nhiều tài khoản chi tiết như Thông tư 200, tuy nhiên trên thực tế việc quy định nhiều tài khoản cấp 1 như Thông tư 133 và chỉ quy định về nguyên tắc kế toán, không có hướng dẫn phương pháp kế toán một số nghiệp vụ kinh tế chủ yếu trong khi trình độ kế toán tại doanh nghiệp còn hạn chế dẫn đến gây khó khăn cho doanh nghiệp nhỏ và vừa trong quá trình áp dụng.
Do đó, dự thảo Thông tư xây dựng danh mục tài khoản kế toán rút gọn còn 22 tài khoản, đối với các tài khoản có cùng bản chất kinh tế (như hàng tồn kho, các khoản phải trả, phải nộp khác…) được gộp chung thành một tài khoản, doanh nghiệp được chủ động mở các tài khoản kế toán chi tiết để theo dõi theo yêu cầu quản lý cũng như phù hợp với đặc điểm hoạt động sản xuất, kinh doanh của doanh nghiệp nhỏ và vừa.
Việc quy định như vậy trao quyền chủ động cho doanh nghiệp trong công tác kế toán, đồng thời cũng nâng cao trách nhiệm giải trình của doanh nghiệp.
Đối với một số nghiệp vụ kế toán như các khoản doanh nghiệp được nhà nước hỗ trợ liên quan đến tài sản hoặc thu nhập, ghi nhận cổ tức, lợi nhuận được chia của giai đoạn trước ngày đầu tư và sau ngày đầu tư,... hiện nay dự thảo Thông tư cũng đang hướng dẫn đơn giản hơn so với quy định của Thông tư 99 nhằm tạo điều kiện thuận lợi và phù hợp với trình độ của kế toán ở doanh nghiệp nhỏ và vừa.
Ngoài ra, dự thảo Thông tư quy định về hệ thống tài khoản kế toán của doanh nghiệp nhỏ và vừa, bao gồm cả hướng dẫn nguyên tắc kế toán, nội dung, kết cấu các tài khoản kế toán để doanh nghiệp áp dụng phục vụ cho việc ghi sổ kế toán các giao dịch phát sinh tại doanh nghiệp.
Dự thảo Thông tư cũng cho phép doanh nghiệp sửa đổi, bổ sung về tên, số hiệu, kết cấu và nội dung phản ánh của các tài khoản kế toán được ban hành kèm theo Thông tư để phù hợp với đặc điểm sản xuất, kinh doanh và yêu cầu quản lý nhưng phải đảm bảo phân loại và hệ thống hóa được các nghiệp vụ phát sinh theo nội dung kinh tế, không trùng lặp đối tượng, tuân thủ các nguyên tắc kế toán theo quy định và không được làm thay đổi hoặc ảnh hưởng đến các chỉ tiêu, thông tin trình bày trên Báo cáo tài chính.
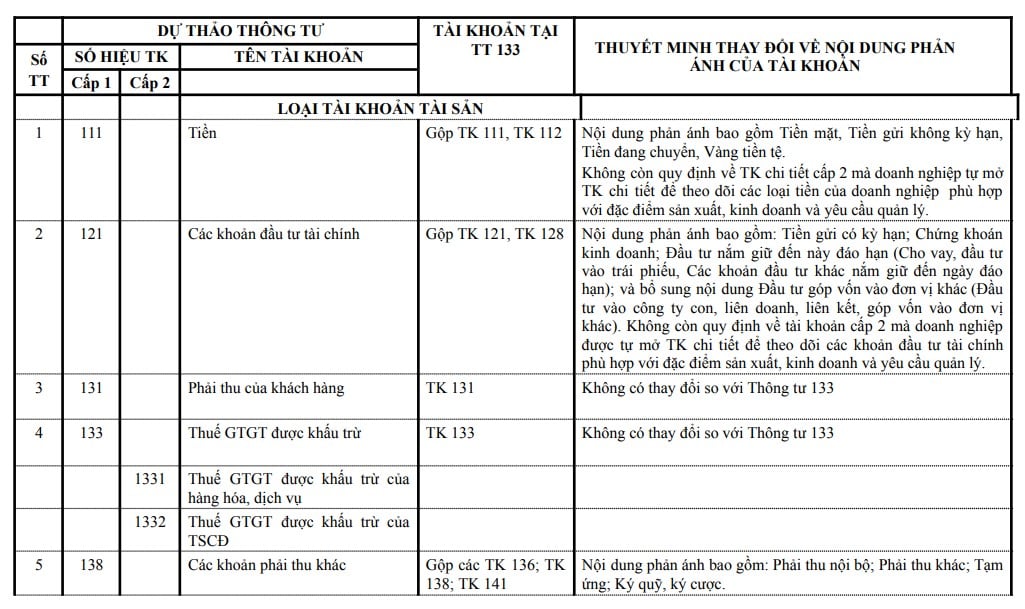
TẢI VỀ Bảng so sánh thay đổi chi tiết về tài khoản kế toán
Điểm mới dự thảo Thông tư thay thế Thông tư 133/2016
Nguyên tắc lập và trình bày báo cáo tài chính khi thay đổi kỳ kế toán theo Thông tư 133 là gì?
Nguyên tắc lập và trình bày báo cáo tài chính khi thay đổi kỳ kế toán được quy định tại Điều 75 Thông tư 133/2016/TT-BTC, cụ thể như sau:
Khi thay đổi kỳ kế toán, ví dụ đổi kỳ kế toán từ năm dương lịch sang kỳ kế toán khác năm dương lịch, doanh nghiệp phải tiến hành khóa sổ kế toán, lập Báo cáo tài chính theo nguyên tắc sau:
- Việc thay đổi kỳ kế toán phải tuân thủ theo quy định của Luật Kế toán 2015. Khi thay đổi kỳ kế toán năm, kế toán phải lập riêng Báo cáo tài chính cho giai đoạn giữa 2 kỳ kế toán của năm tài chính cũ và năm tài chính mới.
Ví dụ: Doanh nghiệp có kỳ kế toán năm 2014 theo năm dương lịch. Năm 2015, doanh nghiệp chuyển sang áp dụng kỳ kế toán năm bắt đầu từ 1/4 năm trước đến 31/3 năm sau thì doanh nghiệp phải lập báo cáo tài chính cho giai đoạn từ 1/1/2015 đến 31/3/2015.
- Đối với Báo cáo tình hình tài chính: Toàn bộ số dư tài sản, nợ phải trả và vốn chủ sở hữu của kỳ kế toán trước khi chuyển đổi được ghi nhận là số dư đầu kỳ của kỳ kế toán mới và được trình bày trong cột “Số đầu năm”.
- Đối với Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ: Số liệu kể từ thời điểm thay đổi kỳ kế toán đến cuối kỳ báo cáo đầu tiên được trình bày trong cột “Kỳ này”, cột “kỳ trước” trình bày số liệu của 12 tháng trước tương đương với kỳ kế toán năm hiện tại.
Ví dụ: Tiếp theo ví dụ trên, khi trình bày cột “Kỳ trước” trong báo cáo kết quả hoạt động kinh doanh bắt đầu từ ngày 1/4/2015 và kết thúc ngày 31/3/2016, doanh nghiệp phải trình bày số liệu của giai đoạn từ 1/4/2014 đến 31/3/2015.

Bài viết này có hữu ích không?
- - Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của THƯ VIỆN PHÁP LUẬT. Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected];
- - Nội dung bài viết chỉ mang tính chất tham khảo;
- - Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc;
- - Mọi ý kiến thắc mắc về bản quyền của bài viết vui lòng liên hệ qua địa chỉ mail [email protected];