Phòng khám thú y có phải chịu thuế GTGT không?
01:30 03/06/25
Bài viết này THƯ VIỆN PHÁP LUẬT giải đáp thắc mắc phòng khám thú y có phải chịu thuế GTGT không? Thời điểm xác định thuế giá trị gia tăng theo quy định là khi nào?
>> Theo luật thuế GTGT 2024 vàng mua ở nước ngoài có phải chịu thuế không?
>> Chấm dứt hoạt động của đơn vị phụ thuộc có phải làm thủ tục gì với bên cơ quan thuế không?
1. Phòng khám thú y có phải chịu thuế GTGT không?
Căn cứ điểm b khoản 10 Điều 5 Luật Thuế giá trị gia tăng 2024 quy định các dịch vụ y tế, dịch vụ thú y là đối tượng không chịu thuế như sau:
Điều 5. Đối tượng không chịu thuế - Luật Thuế giá trị gia tăng 2024
10. Các dịch vụ y tế, dịch vụ thú y sau đây:
a) Dịch vụ y tế bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho người, dịch vụ sinh đẻ có kế hoạch, dịch vụ điều dưỡng sức khoẻ, phục hồi chức năng cho người bệnh; dịch vụ chăm sóc người cao tuổi, người khuyết tật; vận chuyển người bệnh, dịch vụ cho thuê phòng bệnh, giường bệnh của các cơ sở y tế; xét nghiệm, chiếu, chụp; máu và chế phẩm máu dùng cho người bệnh.
Dịch vụ chăm sóc người cao tuổi, người khuyết tật bao gồm cả chăm sóc về y tế, dinh dưỡng và tổ chức các hoạt động văn hóa, thể thao, giải trí, vật lý trị liệu, phục hồi chức năng cho người cao tuổi, người khuyết tật.
Trường hợp trong gói dịch vụ chữa bệnh theo quy định của Bộ Y tế bao gồm cả sử dụng thuốc chữa bệnh thì khoản thu từ tiền thuốc chữa bệnh nằm trong gói dịch vụ chữa bệnh cũng thuộc đối tượng không chịu thuế giá trị gia tăng;
b) Dịch vụ thú y bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho vật nuôi.
Theo đó dịch vụ thú y bao gồm: dịch vụ khám bệnh, chữa bệnh, phòng bệnh cho vật nuôi, phòng khám thú y thuộc đối tượng không phải chịu thuế GTGT.
Trên đây là giải đáp thắc mắc “Phòng khám thú y có phải chịu thuế GTGT không?” theo quy định Luật Thuế giá trị gia tăng 2024 có hiệu lực từ ngày 01/07/2025.
 |
Toàn bộ Phụ lục giảm thuế GTGT 2025 |
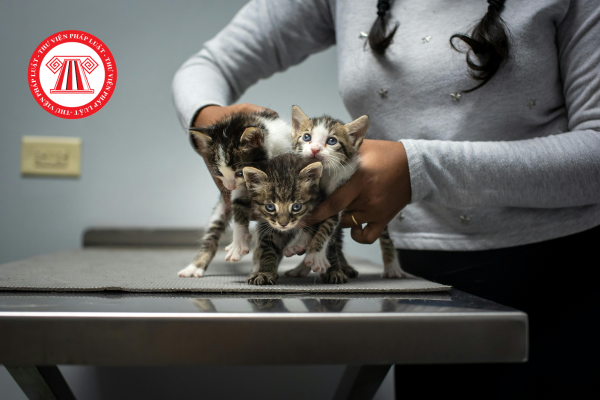
Phòng khám thú y có phải chịu thuế GTGT không? (Ảnh minh họa – Nguồn từ Internet)
2. Thời điểm xác định thuế giá trị gia tăng theo quy định là khi nào?
Căn cứ Điều 8 Luật Thuế giá trị gia tăng 2024 quy định thời điểm xác định thuế giá trị gia tăng như sau:
(i) Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa thu được tiền đối với hàng hóa.
(ii) Thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền đối với dịch vụ.
Bên cạnh đó, thời điểm xác định thuế giá trị gia tăng đối với hàng hóa, dịch vụ sau đây do Chính phủ quy định:
- Hàng hóa xuất khẩu, hàng hóa nhập khẩu.
- Dịch vụ viễn thông.
- Dịch vụ kinh doanh bảo hiểm.
- Hoạt động cung cấp điện, hoạt động sản xuất điện, nước sạch.
- Hoạt động kinh doanh bất động sản.
- Hoạt động xây dựng, lắp đặt và hoạt động dầu khí.
Trên đây là những quy định về thời điểm xác định thuế giá trị gia tăng có hiệu lực từ ngày 01/07/2025.
3. Quy định về các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế là gì?
Căn cứ Điều 13 Luật Thuế giá trị gia tăng 2024 quy các hành vi bị nghiêm cấm trong khấu trừ, hoàn thuế như sau:
|
Theo đó khi khấu trừ, hoàn thuế không được thực hiện những hành vi trên theo quy định.
Chuyên viên pháp lý Trúc Anh
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
344

Tìm kiếm văn bản
Công việc pháp lý
Câu hỏi mới cập nhật
-
- Mã ngành 0141 là gì? Chăn nuôi trâu, bò đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-Ttg?11:48 12/10/2026
-
- Mã ngành 0145 là gì? Chăn nuôi lợn và sản xuất giống lợn đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-Ttg?11:25 12/10/2026
-
- Mã ngành 0146 là gì? Chăn nuôi vịt, ngan, ngỗng đăng ký mã ngành gì theo Quyết định 36/2025/QĐ-Ttg?10:36 12/10/2026
-
- Tặng quà 20/10 cho khách hàng nữ có phải xuất hóa đơn không?08:19 12/10/2026
-
- Mã ngành 4312 chuẩn bị mặt bằng theo Quyết định 36/2025/QĐ-TTg chi tiết như thế nào?08:17 12/10/2026

