Hướng dẫn tính thuế hộ kinh doanh kinh doanh nhiều ngành nghề, nhiều địa điểm
Chuyên viên pháp lý Tuyết Nhi09:56 04/02/26
Dưới đây là hướng dẫn tính thuế hộ kinh doanh kinh doanh nhiều ngành nghề nhiều địa điểm theo Thông báo 85/TB-CT ngày 29/01/2026 của Cục Thuế.
>> Cập nhật quy định mới về thuế hộ kinh doanh 2026 (cập nhật tháng 02/2026)
1. Hướng dẫn tính thuế hộ kinh doanh kinh doanh nhiều ngành nghề. nhiều địa điểm
Ngày 29/01/2026, Cục Thuế ban hành Thông báo 85/TB-CT về việc tuyên truyền, phổ biến về chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
>>TẢI VỀ<< Thông báo 85/TB-CT ngày 29/01/2026
Đế hộ kinh doanh, cá nhân kinh doanh hiệu đúng, đầy đủ về quyền, nghĩa vụ về thuế, giảm tâm lý e ngại, sợ sai và tự tin trong việc chuyển đổi sang phương thức kê khai, từng bước nâng cao ý thức tuân thủ pháp luật thuế, Cục Thuế ban hành kế hoạch tuyên truyền, phổ biến chính sách thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Căn cứ Mục 2 Thông báo 85/TB-CT năm 2025, hướng dẫn tính thuế hộ kinh doanh kinh doanh nhiều ngành nghề, nhiều địa điểm như sau:
- Được lựa chọn một (01) ngành, nghề hoặc một (01) địa điểm kinh doanh để áp dụng mức trừ 500 triệu đồng trước khi tính thuế thu nhập cá nhân theo phương án có lợi nhất.
- Nếu chưa trừ đủ 500 triệu đồng được tiếp tục lựa chọn thêm ngành, nghề, địa điểm kinh doanh khác để tiếp tục được trừ cho đến khi đủ 500 triệu đồng.

Hướng dẫn tính thuế hộ kinh doanh kinh doanh nhiều ngành nghề, nhiều địa điểm
(Ảnh minh họa - Nguồn Internet)
2. Cách tính thuế hộ kinh doanh năm 2026
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 500 triệu đồng/năm trở xuống thì không phải nộp thuế GTGT và thuế TNCN.
- Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 500 triệu đồng/năm thì tính thuế theo hướng dẫn sau:
|
Mức doanh thu |
Thuế GTGT |
Thuế TNCN |
|
Trên 500 triệu đồng đến 3 tỷ đồng |
Tỷ lệ % x Doanh thu |
Lựa chọn: - Thuế suất x (Doanh thu – 500 triệu) Hoặc: - Thuế suất 15% x Thu nhập tính thuế (Doanh thu - chi phí) |
|
Từ 3 tỷ đồng đến 50 tỷ đồng |
Tỷ lệ % x Doanh thu |
- Thuế suất 17% x Thu nhập tính thuế (Doanh thu - chi phí) |
|
Trên 50 tỷ đồng |
Tỷ lệ % x Doanh thu |
- Thuế suất 20% x Thu nhập tính thuế (Doanh thu - chi phí) |
(Theo khoản 2 Điều 12 Luật thuế Giá trị gia tăng 2024 và Điều 7 Luật Thuế thu nhập cá nhân 2025)
Các mức tỷ lệ % thuế suất trên doanh thu tính theo bảng sau:
|
Ngành nghề kinh doanh |
Tỷ lệ GTGT |
Thuế suất TNCN |
|
Phân phối, cung cấp hàng hóa |
1% |
0.5% |
|
Dịch vụ, xây dựng không bao thầu nguyên vật liệu - Riêng hoạt động cho thuê TS, đại lý bảo hiểm, đại lý bán hàng đa cấp, thuế suất TNCN 5% - Hoạt động cung cấp sản phẩm và dịch vụ nội dung thông tin số về giải trí, trò chơi điện tử, phim số, ảnh số, nhạc số, quảng cáo số, thuế suất TNCN 5% |
5% |
2% |
|
Sản xuất, vận tải, dịch vụ có gắn với hàng hóa, xây dựng có bao thầu nguyên vật liệu |
3% |
1,5% |
|
Hoạt động kinh doanh khác |
2% |
1% |
>> Xem thêm: Cập nhật cách tính thuế hộ kinh doanh 2026 (thuế TNCN, thuế GTGT)
>> Xem thêm công việc pháp lý: Tính thuế thu nhập cá nhân đối với hộ kinh doanh 2026
3. Thời hạn khai thuế hộ kinh doanh
Căn cứ Mục 5 Thông báo 85/TB-CT quy định thời hạn khai thuế hộ kinh doanh như sau:
|
Doanh thu |
Thời hạn kê khai |
|
DT <= 500 triệu |
- 1 lần/ năm (31/01 năm dương lịch tiếp theo) - Riêng năm HĐ 2026: 02 lần/năm (31/7/2026 và 31/1/2027) - Trường hợp phát sinh DT thực tế > 500 triệu: khai, nộp thuế kể từ quý phát sinh DT>500 triệu |
|
500 triệu > DT <= 03 tỷ |
Theo quý Trường hợp nộp thuế TNCN trên thu nhập tính thuế: khai tạm nộp thuế TNCN theo quý trên cùng hồ sơ khai thuế GTGT và khai quyết toán thuế TNCN theo năm (chậm nhất là ngày 31/3 năm dương lịch tiếp theo) |
|
03 tỷ < DT <= 50 tỷ |
Khai, nộp thuế GTGT theo quý, khai tạm nộp thuế TNCN theo quý trên cùng hồ sơ khai thuế GTGT và khai quyết toán thuế TNCN theo năm (chậm nhất là ngày 31/3 năm dương lịch tiếp theo) |
|
DT> 50 tỷ |
Khai, nộp thuế GTGT theo tháng, khai tạm nộp thuế TNCN theo tháng trên cùng hỗ sơ khai thuế GTGT và khai quyết toán thuế TNCN theo năm (chậm nhất là ngày 31/3 năm dương lịch tiếp theo) |
- Nội dung nêu trên là phần giải đáp, tư vấn của chúng tôi dành cho khách hàng của
Pháp luật doanh nghiệp.
Nếu quý khách còn vướng mắc, vui lòng gửi về Email [email protected].
- Nội dung bài viết mang tính chất tham khảo;
- Điều khoản được áp dụng có thể đã hết hiệu lực tại thời điểm bạn đang đọc.
- Từ khóa:
- thuế hộ kinh doanh
488

Tìm kiếm văn bản
Công việc pháp lý
Bài viết xem nhiều
-
- Cách tính thuế TNCN 2026 từ tiền lương tiền công và ví dụ minh họa
- 09:10 05/06/2026

-

- Công thức tính thuế TNCN 2026 rút gọn theo Biểu thuế 5 bậc 2026
- 09:04 08/06/2026

-

- Cập nhật mức đóng BHXH 2026 của tất cả các đối tượng
- 09:19 18/05/2026
-
- Chi tiết bậc thuế thu nhập cá nhân 2026 mới nhất
- 09:23 01/07/2026
-

- Tỷ giá xuất hóa đơn xuất khẩu 2026 theo Thông tư 99/2025/TT-BTC
- 08:04 18/09/2026
-

- Tổng hợp các ngày nghỉ lễ trong năm 2026 chi tiết
- 10:16 25/04/2026
-
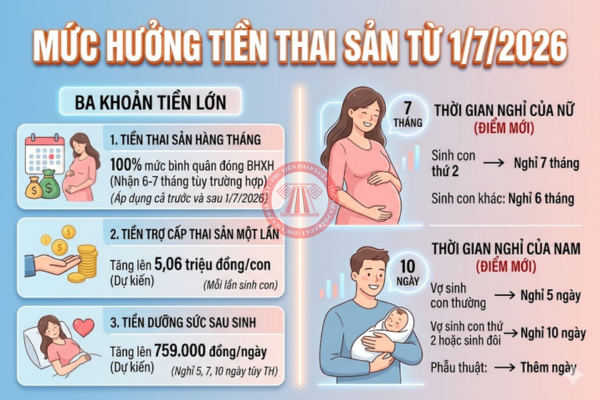
- Tổng hợp chế độ thai sản 2026 (điểm mới, điều kiện, mức hưởng)
- 10:08 08/06/2026
-

- Mẫu báo cáo công tác bảo vệ môi trường 2026 (Mẫu số 05A Phụ lục VI Thông tư 07/2025/TT-BTNMT)
- 11:28 12/10/2026

-

- Danh sách doanh nghiệp chưa kê khai chủ sở hữu hưởng lợi theo Công văn 3164/DNTN-GS
- 11:00 19/10/2026
-
- Chính thức mọi khoản tiền tạm ứng hợp đồng dịch vụ đều xuất hóa đơn theo Nghị định 254
- 09:35 16/07/2026
Cùng chuyên mục
-
- Hướng dẫn đăng ký mã số thuế nộp thay thuế Facebook Meta: Hồ sơ, thời hạn, cách thực hiện online 08:01 22/10/2026
-
- Cách khai mẫu 02/GTGT theo Thông tư 89/2026/TT-BTC09:34 21/10/2026
-
- Hướng dẫn khai mẫu 01/TCKT theo Thông tư 89/2026/TT-BTC08:09 21/10/2026
-
- Hướng dẫn lập hóa đơn đối với hàng hóa chiết khấu, khuyến mại theo Công văn 3520/VLO-QLDN113:51 20/10/2026
-
- Hướng dẫn thông báo doanh thu năm 2026 của cá nhân kinh doanh Affiliate theo Mẫu 01/TKN-CNKD09:13 20/10/2026
-
- Đăng ký mã số thuế cá nhân kinh doanh trên sàn thương mại điện tử 2026 bằng Dịch vụ công08:31 20/10/2026
-
- Công thức tính thuế nhà thầu nước ngoài 2026 theo Thông tư 20/2026/TT-BTC, Thông tư 69/2025/TT-BTC13:40 19/10/2026
-
- Thời hạn quyết toán thuế nhà thầu nước ngoài từ 01/7/2026 12:18 19/10/2026

